
Čezmejni slovenski delavci, ki v Avstriji plačujejo dodatno pokojninsko zavarovanje, diskriminirani
petek, 17. 2. 2017Kljub temu da večina čezmejnih slovenskih delavcev v Avstriji plačuje dodatno pokojninsko zavarovanje pri skladih, ki so sicer registrirani samo v Avstriji in tam tudi delujejo, niso nujno tudi opravičene do davčne olajšave po 117. členu Zakona o dohodnini.
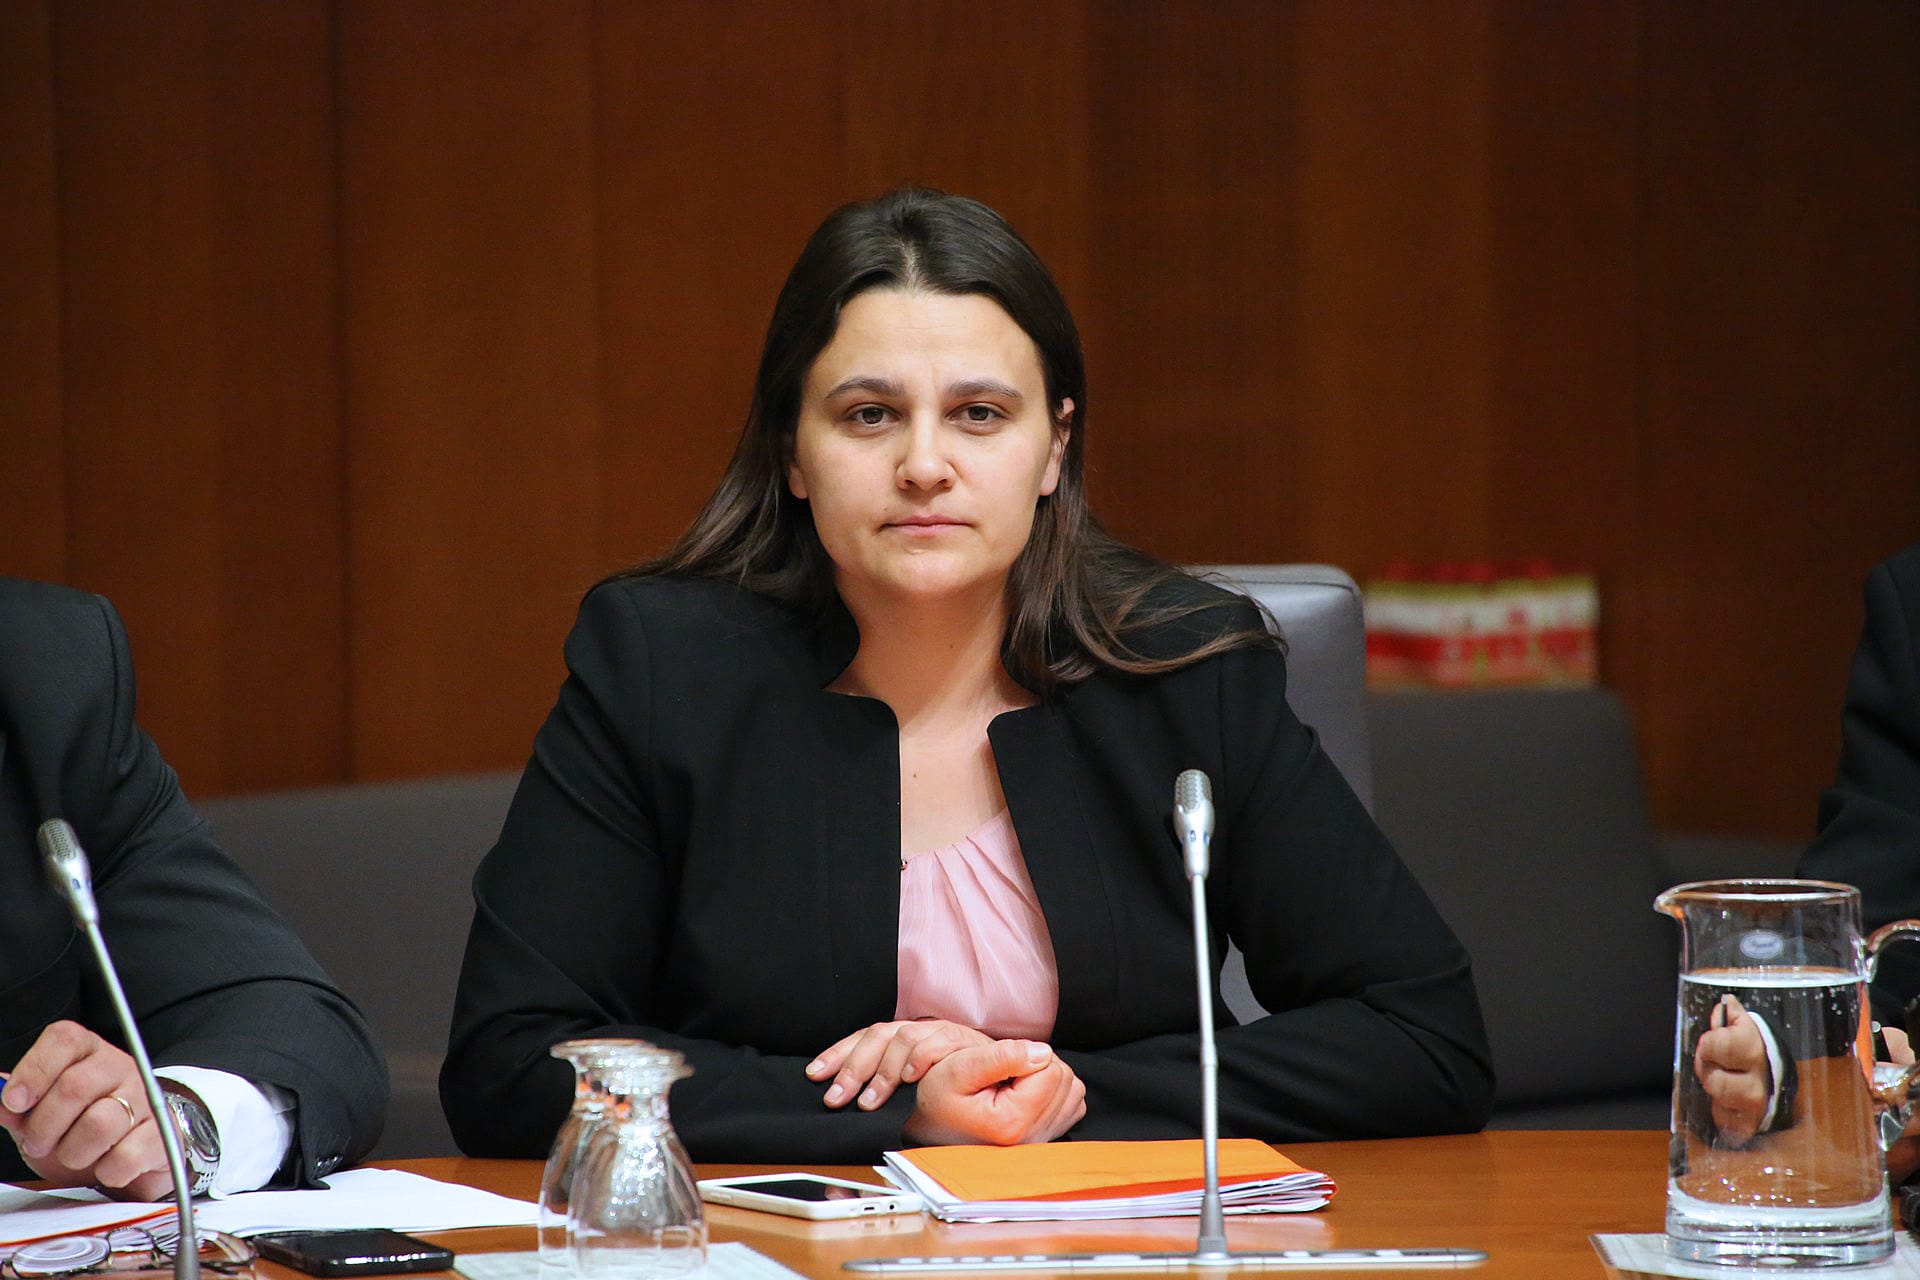
Poslanka SDS Suzana Lep Šimenko je na Vlado RS naslovila pisno poslansko vprašanje v zvezi z davčnimi olajšavami.
Celotno poslansko vprašanje objavljamo v nadaljevanju.
Večina čezmejnih delavcev v Republiki Avstriji plačuje dodatno pokojninsko zavarovanje pri skladih, ki so registrirani samo v Republiki Avstriji in delujejo samo v Republiki Avstriji. Te osebe vsako leto tudi oddajajo davčno napoved v Republiki Sloveniji, vendar niso nujno tudi opravičene do davčne olajšave po 117. členu Zakona o dohodnini, ki določa: »Letna davčna osnova zavezanca, ki je rezident, se lahko zmanjša za znesek premije prostovoljnega dodatnega pokojninskega zavarovanja, ki jo je plačal zavezanec zase izvajalcu pokojninskega načrta s sedežem v Sloveniji ali v drugi državi članici EU, po pokojninskem načrtu, ki je odobren in vpisan v poseben register v skladu s predpisi, ki urejajo prostovoljno dodatno pokojninsko in invalidsko zavarovanje, vendar največ do zneska, ki je enak 24% obveznih prispevkov za pokojninsko in invalidsko zavarovanje za zavarovanca, oziroma 5,844% pokojnine zavarovanca.«
Zakon o pokojninskem in invalidskem zavarovanju (ZPIZ2) pa ureja vpis odobritev in registracijo takšnih pokojninskih načrtov v Republiki Sloveniji. Iz navedenega izhaja, da če sklad v Republiki Avstriji ne želi vpisa v register, ki ga ureja ZPIZ2, tudi slovenski delavec, ki dela v Republiki Avstriji, ni upravičen do davčne olajšave, kar takšne slovenske delavce postavlja v neenak oziroma diskriminatoren položaj pri obravnavi pravice do davčne olajšave v primerjavi z ostalimi slovenskimi delavci. Dejstvo, da večina slovenskih delavcev v Republiki Avstriji ne more vplačevati v sklad, ki si ga lahko poljubno izberejo (tak primer so zdravniški poklici), in dejstvo, da se takšen sklad ne želi ali ne more (zaradi avstrijske zakonodaje) registrirati v Republiki Sloveniji, ne morejo biti utemeljeni razlogi za diskriminatorno obravnavo slovenskih državljanov, saj gre za okoliščine na katere ne morejo vplivati ali si jih izbirati.
V zvezi s tem, vas sprašujem:
- Ali Vlada RS oziroma pristojna ministrstva nameravajo predlagati zakonske rešitve, ki bodo to diskriminacijo odpravile?
- Koliko je takšnih slovenskih državljanov, ki delajo v tujini in vplačujejo v tuje zavarovalne sklade oziroma pokojninske načrte? Koliko od teh skladov oziroma pokojninskih načrtov v Republiki Sloveniji ni registrirano?
- Kateri skladi oziroma pokojninski načrti so registrirani po 225. do 230 členu ZPIZ2?
- Kakšen je namen določila 117. člena Zakona o dohodnini, da se olajšava prizna samo delavcem, ki vplačujejo v registriran sklad, čeprav takšen sklad deluje po predpisih v državi EU, v kateri je registriran? Kateri cilj se s takšno omejitvijo zasleduje?
- Zakaj se delavec ne bi mogel sam prijaviti kot vplačnik v sklad, ki delujejo po predpisih države EU in biti tako deležen olajšave?