
Komisija za nadzor javnih financ bo jutri razpravljala o stanju v Delavski hranilnici
sreda, 25. 5. 2016Predsednik Komisije za nadzor javnih financ mag. Andrej Šircelj je za jutri zjutraj sklical nadaljevanje seje komisije, na kateri bodo poslanke in poslanci spregovorili o informacijah iz Banke Slovenije o stanju v Delavski hranilnici d.d.
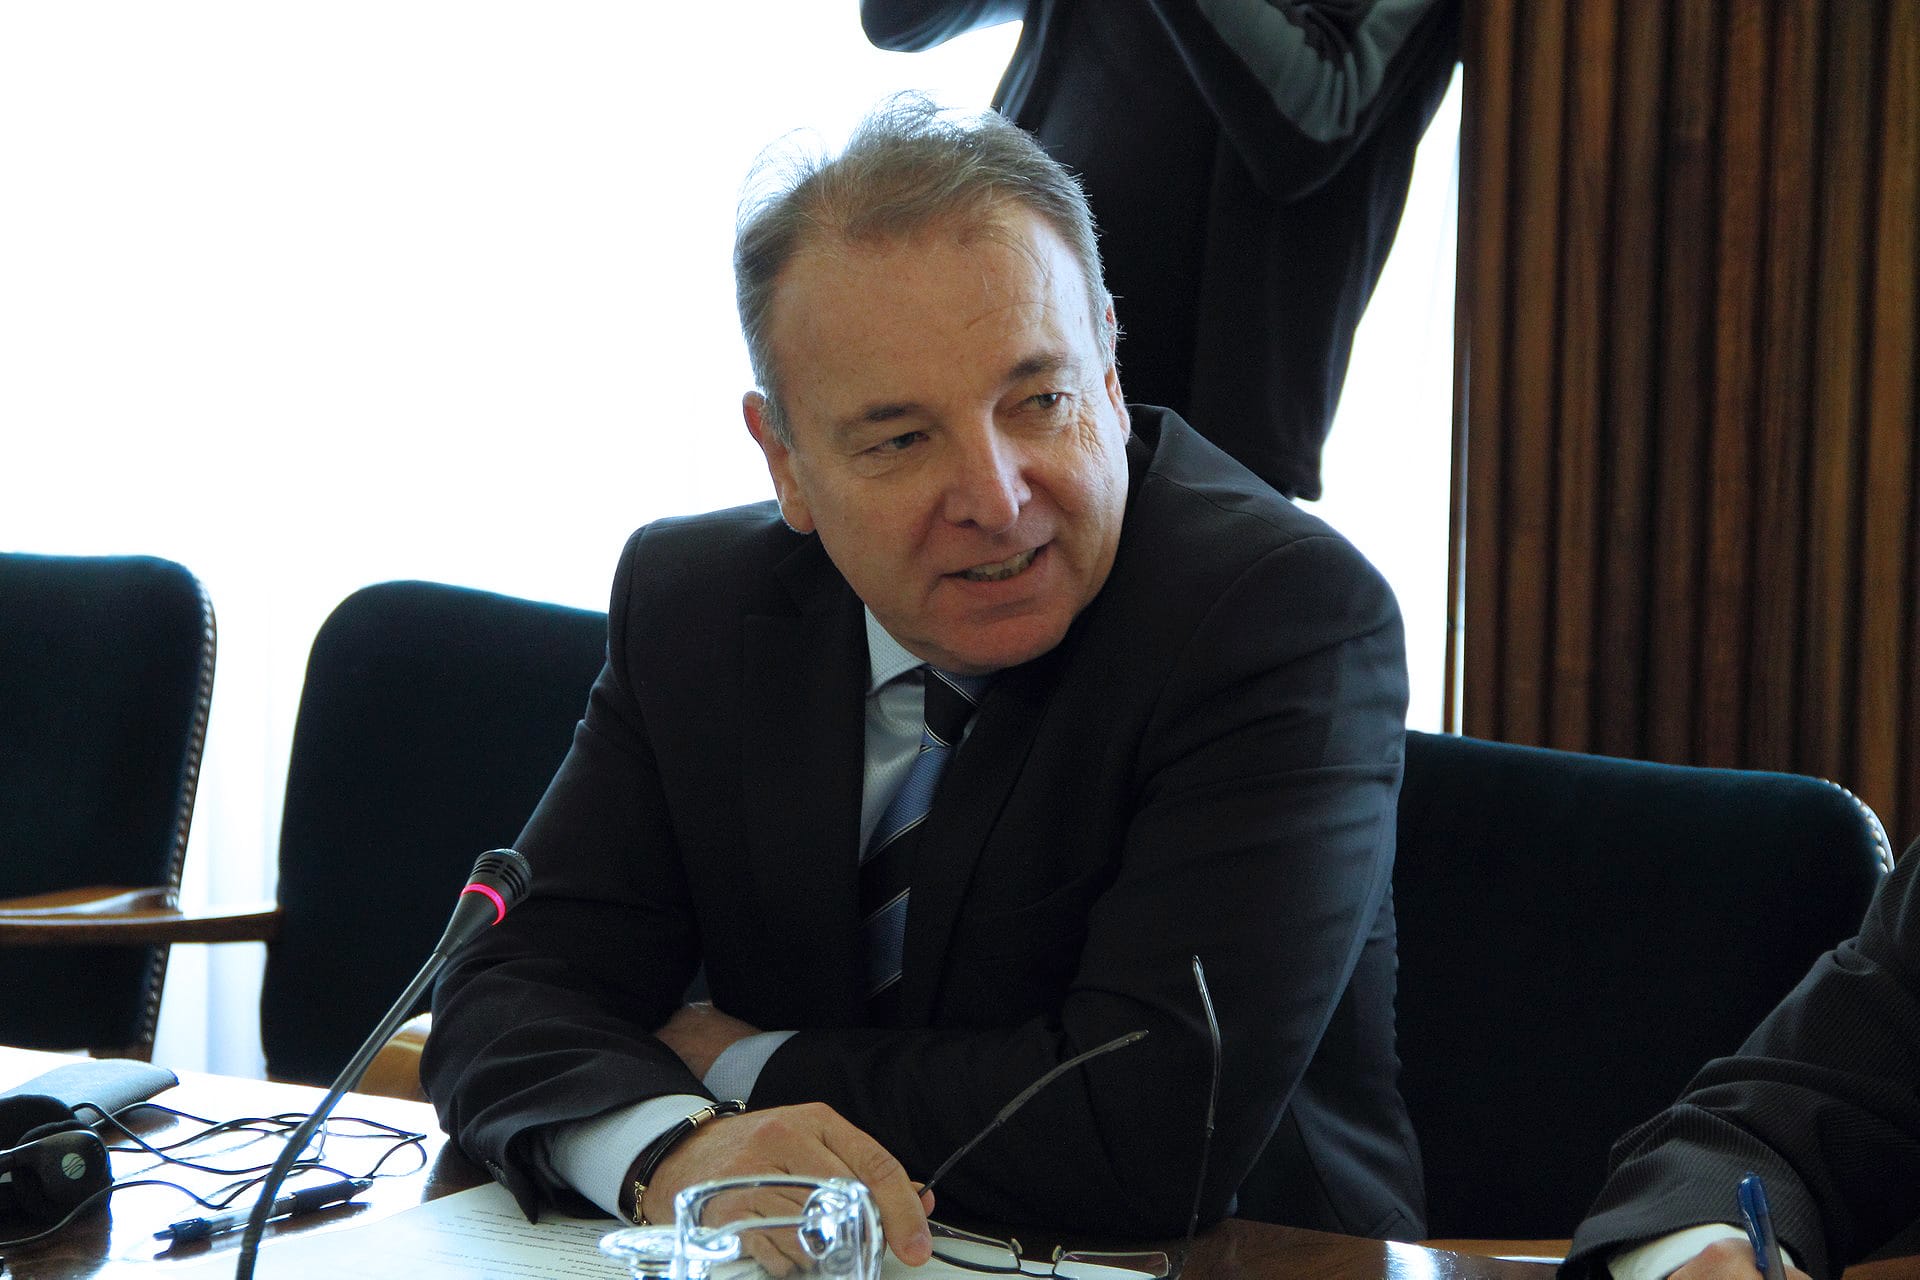
Komisija za nadzor javnih financ je razpravo o stanju v Delavski hranilnici želela opraviti že 17. 3. 2016, vendar so nekateri člani Komisije predlagali postopkovni sklep, da se obravnava točke prekine in se nadaljuje, ko bo Komisija pridobila ustrezno gradivo Banke Slovenije.
V slovenskem bančnem sistemu poslujejo tri hranilnice, ki so s strani Banke Slovenije deležne enakega nadzora kot banke, saj gre za kreditne institucije, za katere velja Zakon o bančištvu ter na podlagi njega izdani predpisi. Hranilnice so po navedbah Banke Slovenije uspešno prebrodile krizo, saj niso bile udeležene v kreditiranju holdingov, menedžerskih odkupov podjetij in večjih nepremičninskih projektov ter gradbenih podjetij. Posledično naj bi, po navedbah Banke Slovenije, imele nizek delež neplačnikov v kreditnem portfelju. Banka Slovenije tudi ugotavlja, da glavna značilnost poslovanja hranilnic ostaja razpršen in pretežno v sektor prebivalstva usmerjen kreditni portfelj, ki so ga hranilnice financirale s stabilnimi viri financiranja. Grosističnih virov financiranja se po navedbah Banke Slovenije hranilnice niso posluževale.
Banka Slovenije je v svojem odgovoru Komisiji za finance navedla, da ne sme razkriti zaupnih informacij o posamezni banki drugi osebi ali državnemu organu, razen v obliki povzetka, iz katerega ni mogoče prepoznati posameznih bank, na katere se nanašajo. V Banki Slovenije pa so potrdili, da je bil v letu 2015 v Delavski hranilnici d.d. opravljen nadzorniški pregled, ter da v tem okviru Delavski hranilnici ni bil izrečen ukrep nadzora iz 236. člena ZBan-2. Je pa Banka Slovenije, po njihovih navedbah Delavski hranilnici izdala t.i. nadzorniško pismo, s katerim se jo je zavezalo k odpravi ugotovljenih pomanjkljivosti. Ob tem Banka Slovenije pojasnjuje, da podrobnejše vsebine nadzorniškega pisma v skladu z določbami ZBan-2 ne sme razkriti, saj da gre za zaupne informacije.
Toda kot so nedavno poročali mediji, naj bi zaupno poročilo Banke Slovenije ugotavljalo, da hitra rast Delavske hranilnice, ključne finančne institucije slovenskih sindikatov, ni ustrezno pokrita z učinkovitim upravljanjem s kreditnimi in z drugimi tveganji. Omenjeno naj bi bilo ključna ugotovitev pregleda poslovanja, ki so ga lani spomladi v hranilnici opravili inšpektorji Banke Slovenije in Evropske centralne banke (ECB). Mediji so tudi poročali, da je iz zaupnih dokumentov razvidno, da so inšpektorji izpostavljenost hranilnice kreditnemu tveganju ocenili kot “znatno”. Pri tem so zaznali številne nepravilnosti. Skupni imenovalec vseh ugotovitev in opozoril inšpektorjev pa je dejstvo, da je Delavska hranilnica prav v času, ko so večje slovenske banke zaradi omejitev Evropske komisije začele krčiti svoje poslovanje, beležila rekordno rast. Še pred krizo je njena bilančna vsota znašala le okrog 135 milijonov evrov. Samo v letu 2015 se je povečala za 240 milijonov evrov na 911 milijonov evrov, kar v enem letu pomeni več kot 35-odstotno rast. Mediji so ob tem ugotavljali, da je Delavska hranilnica tempirana bomba.
Tudi Delavska hranilnica je Komisiji za nadzor javnih financ posredovala rezultate poslovanja, pri čemer pa v svojem dopisu poudarjajo, da so bile v letu 2015 v njihovi ustanovi opravljene tri kontrole Banke Slovenije, prav tako pa je bil izvajan prvi kombiniran nadzor Banke Slovenije in Evropske centralne banke, ki da naj bi jo hranilnica dobro prestala. Omenili so tudi, da so sprejeli akcijski načrt za odpravo ugotovljenih pomanjkljivosti, ki da naj bi ga tud že izvedli.
Na seji komisije za nadzor javnih financ želijo glede na navedbe medijev predvsem razjasniti, ali Delavska hranilnica posluje preveč tvegano, ali Banka Slovenije v omenjenem primeru ustrezno opravlja svojo regulatorno vlogo in ali je storjeno vse, da ne bi v prihodnosti prišlo do morebitne dokapitalizacije te institucije s strani davkoplačevalcev oziroma do nove finančne luknje, ki bi jo morali sanirati na stroške vseh davkoplačevalk in davkoplačevalcev.